Domain steuerberatung-wirtschaftspruefung.de kaufen?
Wir ziehen mit dem Projekt
steuerberatung-wirtschaftspruefung.de um.
Sind Sie am Kauf der Domain
steuerberatung-wirtschaftspruefung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerberatung-wirtschaftspruefung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **

Ähnliche Suchbegriffe für Regelungen
Top-Angebote
Produkte zum Begriff Regelungen:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche besonderen Regelungen gelten für die Steuererklärung von Selbstständigen und Freiberuflern?
Selbstständige und Freiberufler müssen eine Einnahmen-Überschuss-Rechnung erstellen und in ihrer Steuererklärung angeben. Sie können Betriebsausgaben geltend machen, um ihre Steuerlast zu reduzieren. Zudem müssen sie regelmäßig Vorauszahlungen auf ihre Einkommensteuer leisten. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wichtigsten steuerlichen Regelungen, die Selbstständige bei der Steuererklärung beachten müssen?
Selbstständige müssen Einnahmen aus ihrer selbstständigen Tätigkeit in der Steuererklärung angeben und versteuern. Sie können Betriebsausgaben wie Büromaterial, Miete oder Versicherungen von ihren Einnahmen abziehen. Zudem müssen Selbstständige regelmäßig Vorauszahlungen auf ihre Einkommensteuer leisten. **
-
Welche speziellen Regelungen gelten für die Finanzierung von Sonderausgaben im Rahmen der Steuererklärung?
Sonderausgaben können unter bestimmten Voraussetzungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Spenden, Krankheitskosten oder Vorsorgeaufwendungen. Es gelten individuelle Höchstbeträge und Nachweispflichten für die Finanzierung dieser Ausgaben. **

Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Prozesse eingerichtet werden, um den Umgang mit Belegen zu optimieren und die manuelle Dateneingabe zu reduzieren. Dies trägt dazu bei, Fehler zu minimieren und die Compliance mit steuerlichen Vorschriften zu verbessern. Die Einführung von digitalen Belegverwaltungslösungen ermöglicht es Unternehmen auch, Belege leichter zu archivieren und zu sichern, was die Einhaltung von Aufbewahrungsfristen und **
Top-Angebote
Produkte zum Begriff Regelungen:
-
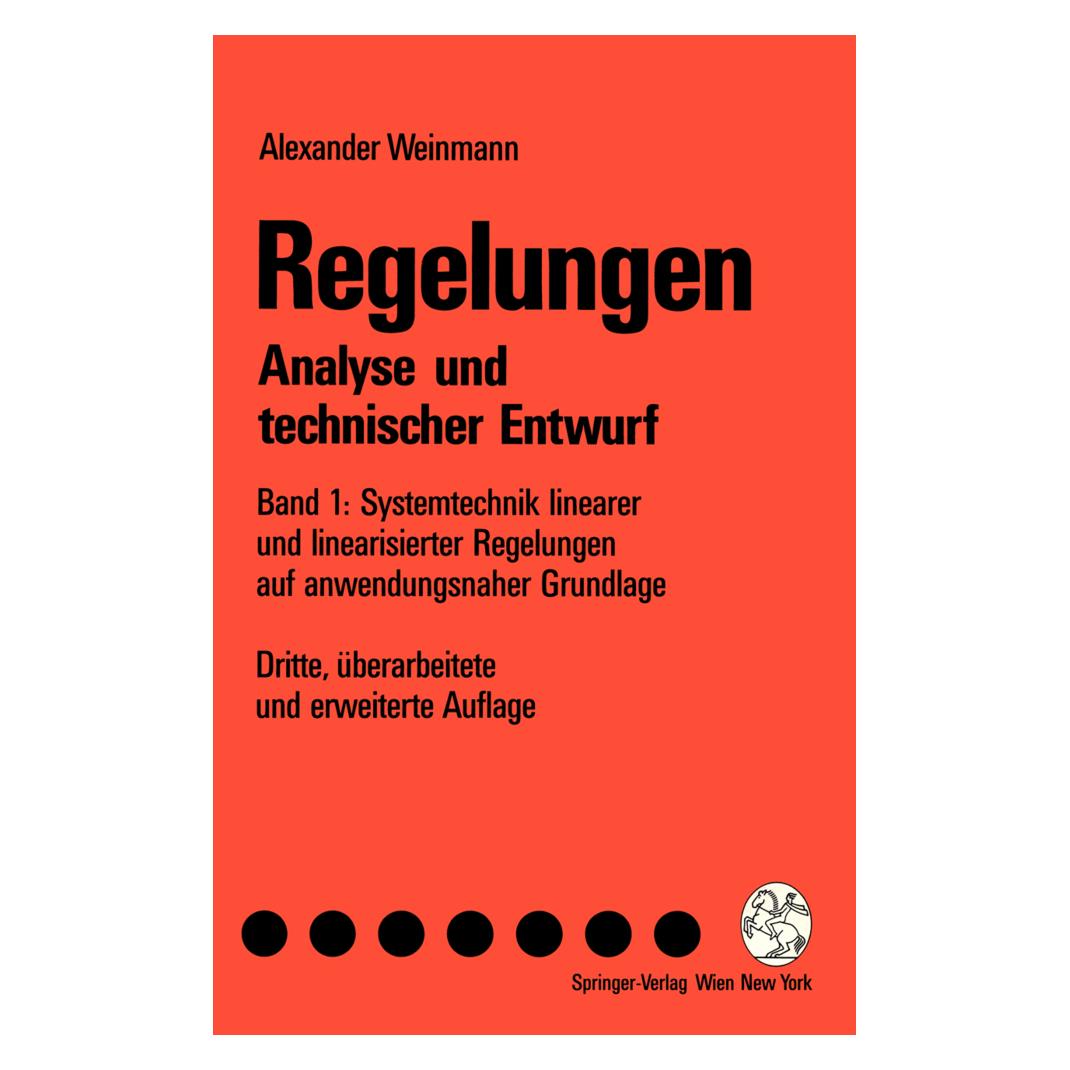
Regelungen Analyse und technischer Entwurf, Fachbücher von Alexander WeinmannIm ersten Band werden regelungstechnische Methoden ausführlich behandelt, die häufig zur industriellen Anwendung kommen. Auf die enge Verflechtung von theoretisch-analytischen Verfahren mit synthetischen Methoden und auf die Erfordernisse der technisch-praktischen Realisierung wird grosser Wert gelegt. Den Methoden des technischen Entwurfs zur Erreichung einer bestimmten dynamischen Qualität von Regelungen wird breiter Raum gewidmet. Zur Regler- und Stellgliedbemessung werden die gängigen Verfahren herangezogen, solche mit schneller Elektronik, Digitaltechnik und Mikroprozessoren jedoch betont. Stets wird der anschauliche, technisch-physikalische Hintergrund gewahrt. Für lineare und linearisierte Systeme vermittelt das Buch alle regelungstechnischen Fundamentalmethoden.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **
-
Welche besonderen Regelungen gelten für die Steuererklärung von Selbstständigen und Freiberuflern?
Selbstständige und Freiberufler müssen eine Einnahmen-Überschuss-Rechnung erstellen und in ihrer Steuererklärung angeben. Sie können Betriebsausgaben geltend machen, um ihre Steuerlast zu reduzieren. Zudem müssen sie regelmäßig Vorauszahlungen auf ihre Einkommensteuer leisten. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Regelungen
-
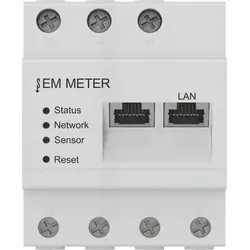
Stiebel Eltron Zubehör Regelungen EM MeterBeschreibung Der EM Meter optimiert in Kombination mit der Energiemanagement-Software EM Trend die Stromnutzung aus einer Photovoltaik-Anlage für den Betrieb einer Wärmepumpe. Der EM Meter misst die elektrische Einspeise- oder Netzbezugsleistung am Netzanschluss eines Gebäudes in Echtzeit. Die Daten werden über Ethernet und das Hausnetzwerk an EM Trend übertragen. Für die Montage werden vier Teilungseinheiten auf der Hutschiene im Verteilerkasten benötigt. Die Strombelastbarkeit beträgt 63 A.485,53 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Regelungen, die Selbstständige bei der Steuererklärung beachten müssen?
Selbstständige müssen Einnahmen aus ihrer selbstständigen Tätigkeit in der Steuererklärung angeben und versteuern. Sie können Betriebsausgaben wie Büromaterial, Miete oder Versicherungen von ihren Einnahmen abziehen. Zudem müssen Selbstständige regelmäßig Vorauszahlungen auf ihre Einkommensteuer leisten. **
-
Welche speziellen Regelungen gelten für die Finanzierung von Sonderausgaben im Rahmen der Steuererklärung?
Sonderausgaben können unter bestimmten Voraussetzungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Spenden, Krankheitskosten oder Vorsorgeaufwendungen. Es gelten individuelle Höchstbeträge und Nachweispflichten für die Finanzierung dieser Ausgaben. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Prozesse eingerichtet werden, um den Umgang mit Belegen zu optimieren und die manuelle Dateneingabe zu reduzieren. Dies trägt dazu bei, Fehler zu minimieren und die Compliance mit steuerlichen Vorschriften zu verbessern. Die Einführung von digitalen Belegverwaltungslösungen ermöglicht es Unternehmen auch, Belege leichter zu archivieren und zu sichern, was die Einhaltung von Aufbewahrungsfristen und **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.